Análisis, 6 min de lectura
El Brent físico sigue vendiéndose $20 por encima de los futuros. La prima es una factura de transporte.
El precio del Brent físico de la EIA se mantiene entre $20 y $26 por encima de los futuros de diciembre desde el 5 de octubre, después de que la diferencia se duplicara en un día. JPMorgan sitúa el coste de llevar un cargamento del Golfo a China en $35 por barril, frente a $3 en enero.
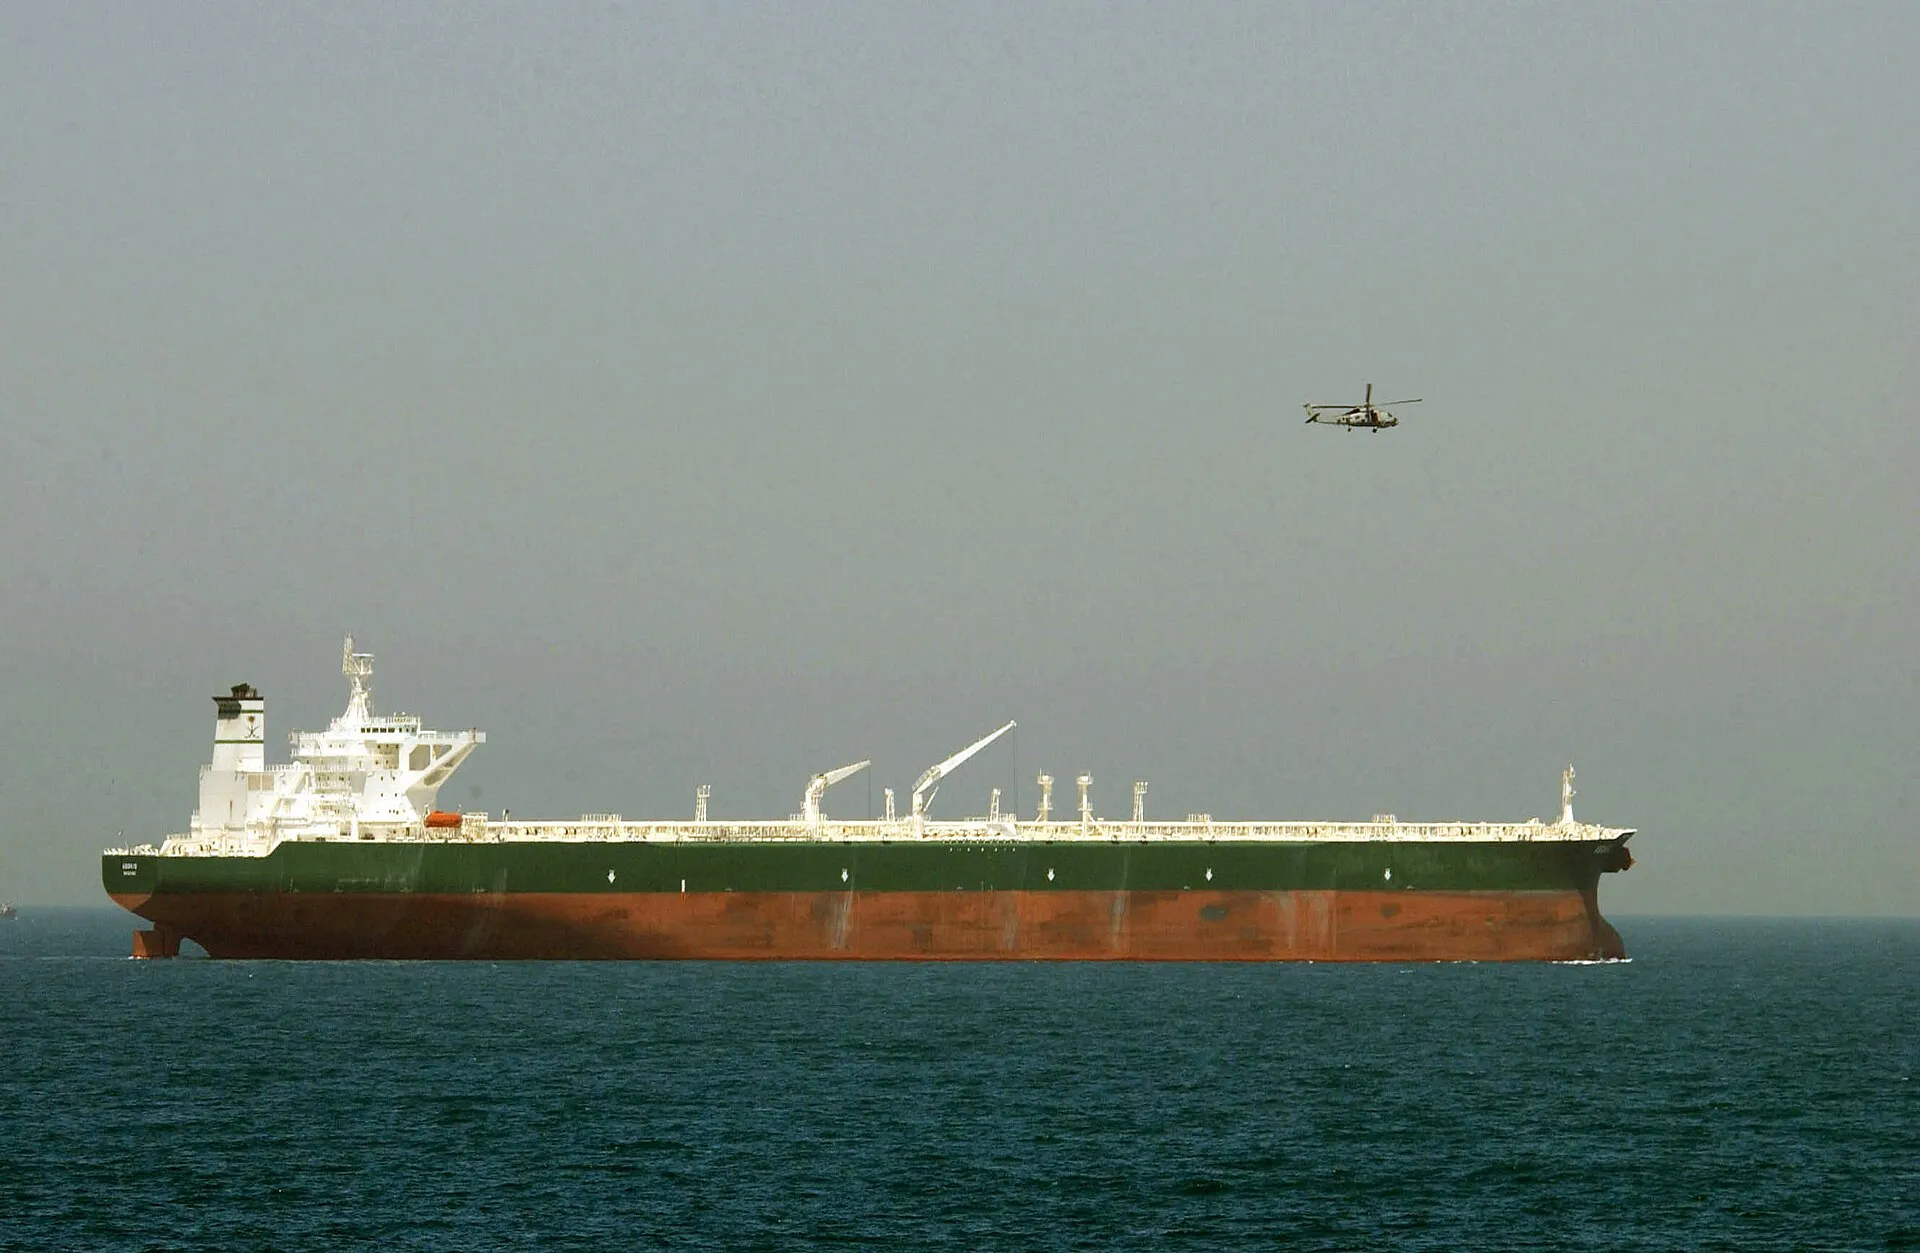
Un helicóptero Seahawk escolta al superpetrolero AbQaiq en el Golfo, junio de 2003. U.S. Navy, PH1 Kevin H. Tierney, Dominio público.
Brent al contado, físico (EIA) $126,55/barril ($114,82 el 1 de octubre, $135,51 el 2 de octubre) . EIA vía FRED Futuros del Brent, diciembre (ICE) $106,06/barril ($102,31 el 1 de octubre) . Bloomberg, vía Rigzone Físico menos futuro de diciembre $20,49/barril ($12,51 el 1 de octubre, $33,26 el 2 de octubre) . Cálculo de Valtor con datos de la EIA y Bloomberg Flete de VLCC, de Oriente Medio a China Unos $35/barril ($3 a principios de 2026) . JPMorgan, vía Rigzone El 14 de octubre el precio al contado de la EIA para el Brent físico era de $126,55 el barril. El futuro del Brent de diciembre liquidó a $106,06. La diferencia, $20,49, no se ha cerrado desde que se abrió el 2 de octubre. El 1 de octubre era de $12,51. En esas mismas semanas, según estimó JPMorgan, el coste de llevar el cargamento de un superpetrolero de Oriente Medio a China subió a unos $35 el barril, frente a $3 a principios de año.
Qué ha pasado
Los dos precios se separaron el 2 de octubre. El Brent físico subió ese día $20,69, hasta $135,51, mientras los futuros de diciembre bajaban a $102,25. No hemos encontrado ninguna información que explique el movimiento. Desde entonces el precio de la EIA se ha mantenido entre $125 y $131, y los futuros han subido de unos $100 a unos $106. La referencia física de la propia Bloomberg, el Brent fechado, “superó los $135” el 8 de octubre, “el máximo desde abril”.
El volumen ya no es la principal limitación. “Unos 12 millones de barriles diarios de crudo han salido del estrecho en los últimos siete a 10 días”, dijo el 6 de octubre el consejero delegado de Vitol, Russell Hardy. JPMorgan sitúa los flujos en 12 millones de barriles diarios en septiembre, frente a unos 7,5 millones en julio y agosto. Kpler registraba 13,5 millones en base de siete días el 28 de septiembre. Los recuentos difieren según la fuente y el método. El riesgo tampoco ha desaparecido: UK Maritime Trade Operations informó de al menos nueve ataques en el estrecho en la primera semana de octubre, la mitad del total de septiembre en Ormuz y el Golfo juntos.
Las cifras
Brent físico menos el futuro de diciembre, con los precios al contado de la EIA y las liquidaciones que publicó Bloomberg:
- 1 de octubre: $12,51
- 2 de octubre: $33,26
- 5 de octubre: $25,19
- 6 de octubre: $24,86
- 7 de octubre: $25,80
- 8 de octubre: $25,90
- 12 de octubre: $23,30
- 13 de octubre: $20,09
- 14 de octubre: $20,49
Bloomberg solo dio la liquidación del 9 de octubre como “en torno a $104,72”, así que ese día queda fuera.
El flete se movió más. La tarifa de referencia de un superpetrolero del golfo Pérsico a Asia oriental llegó a casi 1,4 millones de dólares diarios el 7 de octubre, según Bloomberg, “un salto de casi el 540% desde antes de la guerra, frente a una subida de cerca del 40% del Brent en el mismo periodo”. JPMorgan sitúa la ruta de la costa estadounidense del Golfo a China en $41 por barril, frente a $6 antes de la guerra. “En la práctica, los compradores pagan ahora más de $30 por barril solo por transportar el crudo a su destino”, escribió el banco.
Los barcos son la limitación. Según el recuento de JPMorgan, 766 de los 923 grandes petroleros de crudo (VLCC) del mundo estaban en uso en septiembre, y unos 124 VLCC iraníes no están disponibles en la práctica por el bloqueo y las sanciones de EE. UU. Los trasbordos de barco a barco “pueden llevar hasta 10 días”. Mover el crudo de Oriente Medio, sin contar el de Irán, exige ahora 35 VLCC más que la media de 2025.
En origen, el crudo se está abaratando. Saudi Aramco rebajó el Arab Light para los compradores asiáticos a $5 por debajo de la referencia regional para noviembre, un mínimo de seis años. Bloomberg vinculó directamente la escasez de fletes con las referencias: en África occidental, los barriles que suelen navegar hacia Asia “se negocian con fuertes descuentos, mientras la referencia del Brent fechado en Europa está cerca de $130 el barril porque las refinerías europeas buscan el suministro más cercano que puedan encontrar”.
Transmisión
JPMorgan resume el cambio en una línea: “En abril, el problema era la escasez de crudo. En octubre, es el coste de moverlo”. En abril, añade el banco, “el mercado pagaba una prima por barriles escasos. Hoy paga una prima por moverlos”.
Inferencia de Valtor Nuestra lectura, que es una inferencia: la diferencia entre el Brent físico y el futuro de diciembre es ahora sobre todo un precio de la distancia. Un cargamento del mar del Norte llega a una refinería europea sin un viaje largo. Cuando el flete de larga distancia cuesta $30 por barril o más, un cargamento que no necesita un superpetrolero vale buena parte de eso para una refinería cercana. El contrato de diciembre descuenta una entrega posterior y carga con menos de la escasez de transporte de hoy.
El coste recae en los compradores alejados de su suministro. Para una refinería de China, JPMorgan sitúa el coste puesto en destino de un barril de Oriente Medio en unos $143, frente a $126 del crudo brasileño. También pagan los productores alejados de sus compradores: Aramco rebaja su precio para conservar a sus clientes asiáticos. Cobran los armadores de petroleros.
Hay un techo, y JPMorgan lo nombra. Las refinerías pagan el flete solo mientras los márgenes de los productos lo cubren. “Unos diferenciales de productos en máximos históricos han dado hasta ahora un colchón inusualmente grande”, escribió el banco, pero los márgenes de hydroskimming del noroeste de Europa “han caído con fuerza”, señal de que las refinerías “vuelven a tener dificultades para trasladar el aumento del coste de adquisición del crudo a los precios de los productos”.
La primera señal de alivio
El flete ha empezado a bajar de su pico. Las tarifas de superpetroleros del golfo de Omán a China cayeron esta semana a unos 776 en la escala Worldscale, desde un récord de 841 la semana anterior, según los datos del Baltic Exchange que publicó Reuters el 16 de octubre. Matthew Wright, de Kpler, dijo que la demanda en la ruta “se ha suavizado desde los nuevos ataques”, porque un flete más alto y menos volumen exportado recortan la demanda. Michael Ryan, de Sparta Commodities, señaló los comentarios de EE. UU. sobre suavizar las sanciones a algunos petroleros de la flota en la sombra, lo que añadiría barcos. “Pese a la caída, las tarifas siguen cerca de máximos históricos”, escribió Reuters.
Inferencia de Valtor Nuestra lectura, que es una inferencia: la prima se estrechó de unos $26 el 8 de octubre a unos $20 el 13 y el 14 de octubre, la misma semana en que el flete bajó de su récord. Ninguna fuente vincula los dos movimientos, y una semana es demasiado poco para demostrarlo. Es lo que predice la lectura de la factura de transporte.
Qué vigilar
- Los próximos precios al contado de la EIA, que se publican el 21 de octubre. Una diferencia de $20 o más sobre el futuro de diciembre significaría que la escasez de fletes sigue fijando el precio físico. Una vuelta hacia los $12 del 1 de octubre significaría que se está aliviando.
- Las tarifas de superpetroleros del Golfo a Asia oriental. En nuestra lectura, nuevas caídas desde los 776 de Worldscale deberían estrechar la prima física antes de mover los futuros.
- Los márgenes de refino europeos. Si se debilitan, JPMorgan espera que la disposición de los fletadores a pagar el transporte “caiga con fuerza”, lo que golpearía a la vez al flete y a la prima.
Conclusión
Unos futuros cerca de $106 y un Brent físico cerca de $126 no se contradicen. En nuestra lectura, descuentan cosas distintas: el futuro, el petróleo; la prima, que llegue a tiempo a una refinería. Por ahora escasean más los barcos que el crudo, y los márgenes de las refinerías deciden cuánto tiempo seguirán pagándolos los compradores.
Cifras de esta pieza
Cada una aparece también en el margen, junto al párrafo que la menciona.
- $126,55/barril ($114,82 el 1 de octubre, $135,51 el 2 de octubre)Brent al contado, físico (EIA). EIA vía FRED
- $106,06/barril ($102,31 el 1 de octubre)Futuros del Brent, diciembre (ICE). Bloomberg, vía Rigzone
- $20,49/barril ($12,51 el 1 de octubre, $33,26 el 2 de octubre)Físico menos futuro de diciembre. Cálculo de Valtor con datos de la EIA y Bloomberg
- Unos $35/barril ($3 a principios de 2026)Flete de VLCC, de Oriente Medio a China. JPMorgan, vía Rigzone
Fuentes
- EIA, Europe Brent Spot Price FOB, vía FRED (DCOILBRENTEU), datos hasta el 14 de octubre de 2026
- EIA, precios al contado del crudo y de los productos petrolíferos (publicación del 15 de octubre de 2026)
- Bloomberg, el petróleo se dispara por el temor a un nuevo conflicto, 1 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo cae mientras el G7 recurre a las reservas de emergencia, 2 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo cae por el recorte de precios saudí, 5 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo se mantiene mientras suben las exportaciones de Oriente Medio, 6 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo baja al recuperarse los flujos de Oriente Medio, 7 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo se dispara mientras se intensifican los ataques iraníes a petroleros, 8 de octubre de 2026 (vía Rigzone)
- Bloomberg, los superpetroleros que corren hacia Oriente Medio agravan la escasez de barcos, 8 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo sube entre los riesgos de la guerra y de los huracanes, 9 de octubre de 2026 (vía Rigzone)
- Bloomberg, el Brent supera los $106 mientras se intensifican los riesgos de suministro, 12 de octubre de 2026 (vía Rigzone)
- Bloomberg, el Brent se mantiene entre las tensiones de Oriente Medio, 13 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo sube mientras crecen los riesgos para el suministro mundial, 14 de octubre de 2026 (vía Rigzone)
- Rigzone, octubre empieza a parecerse mucho a abril para el petróleo (informe de JPMorgan), 13 de octubre de 2026
- Reuters, los fletes de superpetroleros bajan desde máximos históricos, 16 de octubre de 2026 (vía gCaptain)
- CNBC, las exportaciones de crudo por el Estrecho de Ormuz vuelven a niveles de antes de la guerra, pero los envíos de combustible siguen limitados (datos de Kpler), 30 de septiembre de 2026
Archivado en Guerra de Irán.
¿Ves una cifra que parece errónea? Envía una corrección. Cómo se gestionan las correcciones.
Recíbelo por correo
Nuevos análisis y notas, como mucho una vez por semana. La dirección no se usa para nada más y basta una respuesta para darte de baja. Aviso de privacidad.