Análisis, 7 min de lectura
Arabia Saudí y los hutíes están en guerra. Las navieras de contenedores siguieron volviendo a Suez.
En la primera quincena de combates abiertos los misiles fueron a los aeropuertos e instalaciones petroleras saudíes, y la batalla, a la costa de Bab el-Mandeb. Los fletes de contenedores siguieron bajando y la vuelta a Suez creció.
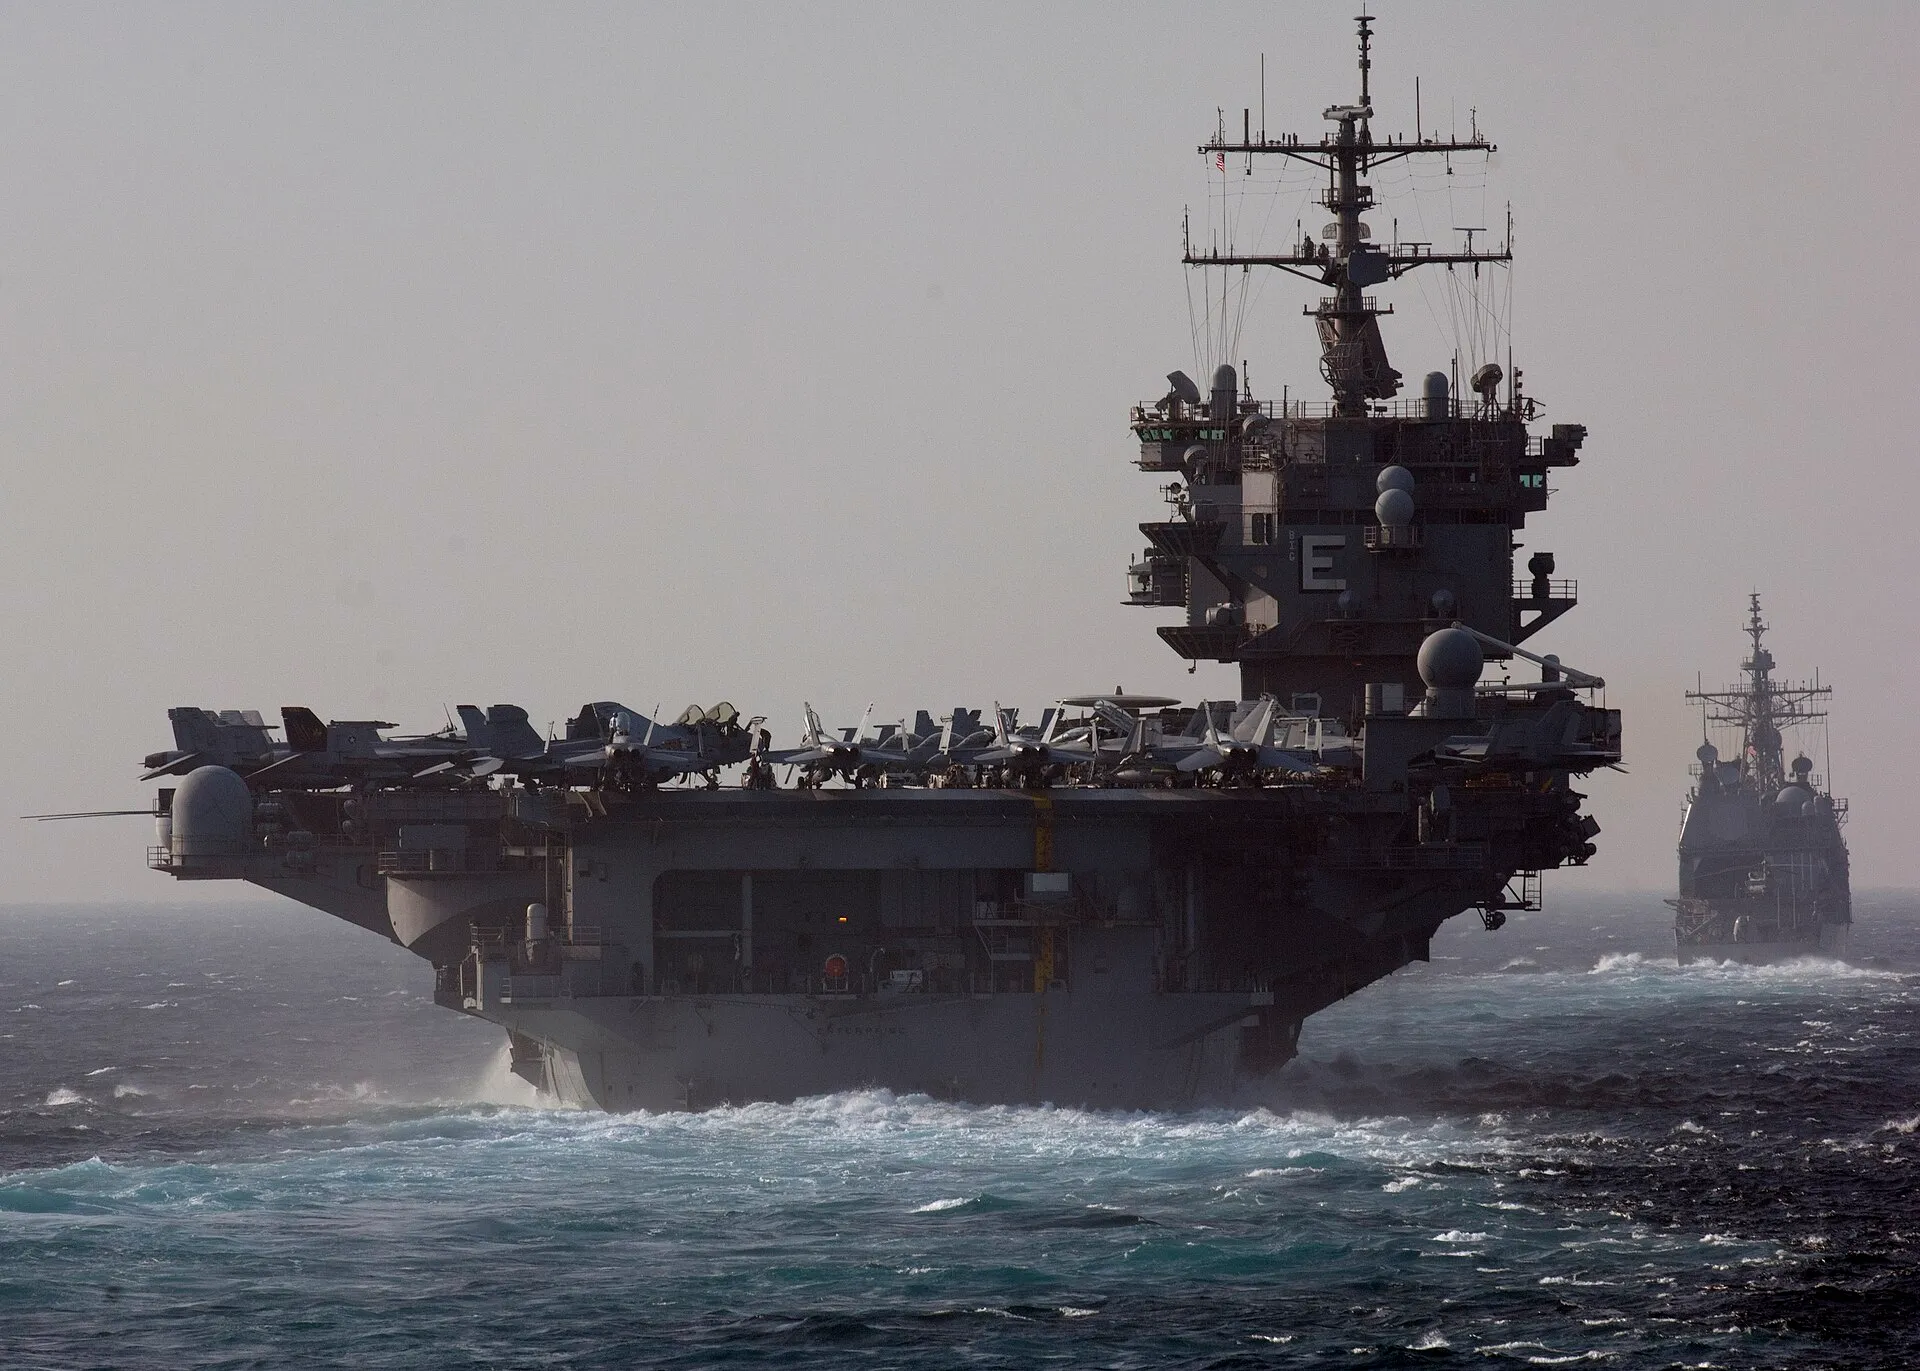
El USS Enterprise y el USS Vicksburg cruzan Bab el-Mandeb, abril de 2012. U.S. Navy, MC3 Daniel J. Meshel, Dominio público.
El sábado 10 de octubre un misil balístico hutí alcanzó el aeropuerto de Riad y mató a 13 personas, según el recuento de Reuters, el ataque más mortífero en Arabia Saudí en una década. Tres días antes, el 7 de octubre, la actualización mensual de mercado de Maersk decía que “cuatro servicios adicionales” de su red Gemini pasaban del cabo de Buena Esperanza al canal de Suez. La actualización no nombra los servicios; el 15 de septiembre Maersk y Hapag-Lloyd habían anunciado cuatro, AE5, AE11, AE12 y ME2. El 8 de octubre, dos días antes del ataque, el índice de contenedores de Drewry bajó un 2%, y Drewry señaló la vuelta a Suez como “la mayor amenaza para los esfuerzos de las navieras por sostener las tarifas”. La guerra entre Arabia Saudí y los hutíes ha llegado al borde de Bab el-Mandeb. Por ahora, el mercado de contenedores no la ha descontado.
Qué ha pasado
Los hutíes “barrieron la costa del mar Rojo hasta el estratégico estrecho de Bab el-Mandeb” en septiembre, según Reuters. El domingo 4 de octubre el Gobierno de Yemen reconocido internacionalmente, armado y apoyado desde el aire por Arabia Saudí, lanzó una ofensiva para recuperar la costa. Al día siguiente su ministro de Información, Moammar al-Eryani, dijo a Reuters que las fuerzas del Gobierno se habían asegurado el control efectivo del estrecho de Bab el-Mandeb. Los hutíes calificaron esas afirmaciones de “completamente falsas”, y otra fuente del Gobierno dijo que seguían los combates en una base cerca del estrecho. El 13 de octubre Reuters describía a los hutíes como expulsados “de la zona más cercana al estrecho” pero todavía “atrincherados cerca”, y ganando terreno en torno a Taiz.
Los hutíes respondieron durante una semana con misiles contra aeropuertos saudíes, incluido el ataque contra Riad. Bloomberg eleva el balance de los ataques del fin de semana a “al menos 16 personas, entre ellas un ciudadano estadounidense”. El 13 de octubre la coalición liderada por Arabia Saudí atacó un depósito de combustible a las afueras de Saná. Su comunicado decía que los hutíes usan instalaciones en Saná, Hodeida y Dhamar para “abastecer su arsenal de misiles y drones” con el que atacan Arabia Saudí y los buques comerciales del mar Rojo, según Reuters. Los hutíes señalaron la sede de Saudi Aramco en Dhahran y una refinería de Riad como posibles objetivos.
En el mar, la quincena dejó un solo incidente notificado. El 4 de octubre un petrolero informó de varias explosiones cerca de él a 60 millas náuticas al sur de Al Mukha, según UKMTO, en información de Ship & Bunker. Nadie lo atribuyó. En las fuentes que revisamos (Reuters, Bloomberg, Ship & Bunker, Freightos, Drewry y los informes de incidentes de Windward) no encontramos ningún ataque concreto contra un buque mercante en el mar Rojo o el golfo de Adén entre el 1 y el 14 de octubre. Una línea apunta en sentido contrario: Reuters informó el 5 de octubre de que UKMTO había registrado “al menos un ataque diario en el Estrecho de Ormuz o en el golfo de Adén desde el 2 de octubre”, sin separar ambos. No pudimos acceder a las páginas de incidentes de la propia UKMTO. En tierra, los hutíes siguieron escalando: Bloomberg informó el 14 de octubre de que un ataque había dañado unas tres plantas de la torre de la sede de Saudi Aramco en Dhahran; la producción de petróleo no se vio afectada, según una persona al tanto del asunto.
Las cifras
Índice compuesto WCI de Drewry $4351 por contenedor de 40 pies, -2% en la semana . Drewry WCI de Drewry, Shanghái–Róterdam $3337 por contenedor de 40 pies, -2%; 13.ª caída semanal en Asia–Europa . Drewry Freightos Asia–norte de Europa $3260/FEU, -2–3% en la semana . Freightos El World Container Index de Drewry bajó un 2%, hasta $4351 por contenedor de 40 pies, el 8 de octubre. Shanghái–Róterdam bajó un 2%, hasta $3337. Las tarifas Asia–Europa “han bajado durante 13 semanas consecutivas”, dijo Drewry, y “el aumento de los tránsitos por el canal de Suez está añadiendo capacidad a la ruta Asia–Europa, mientras persiste la incertidumbre sobre la actividad de los hutíes”. Freightos situaba Asia–norte de Europa en $3260 por FEU en su actualización del 6 de octubre, un 2–3% menos en la semana.
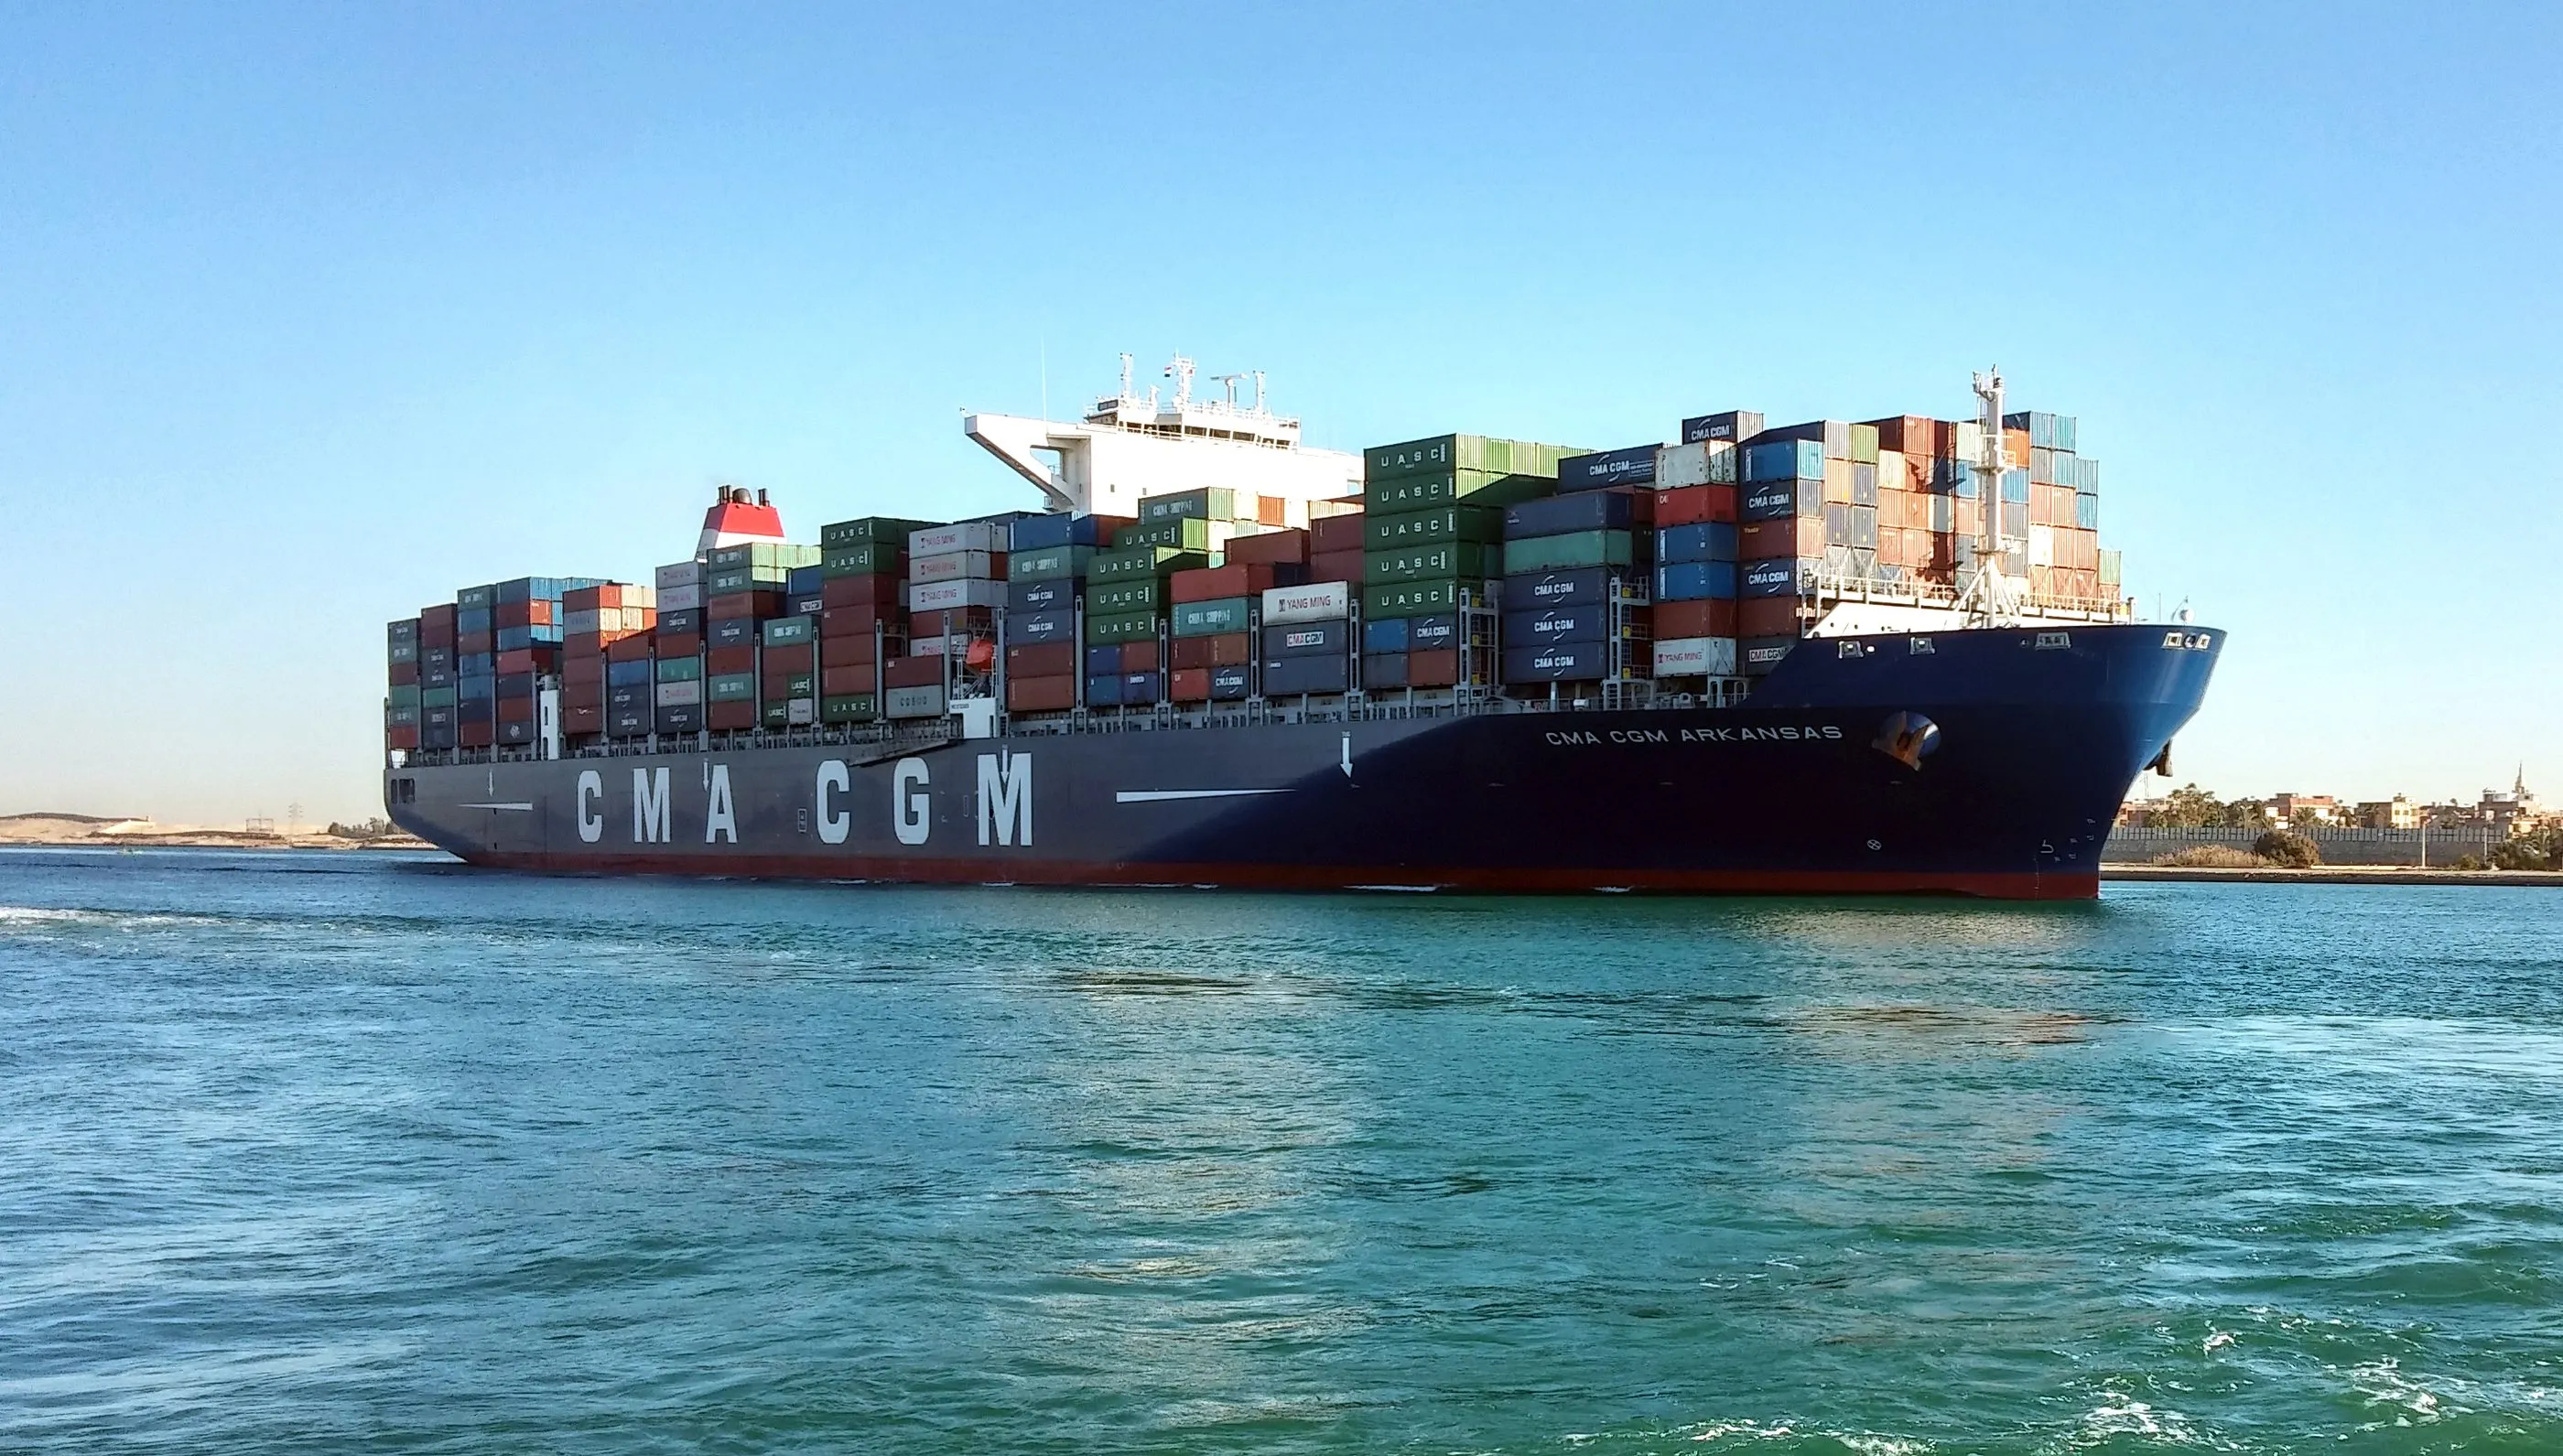
Grandes portacontenedores por Suez, jul–sep 166 (16 un año antes) . Autoridad del Canal de Suez, vía Daily News Egypt La vuelta se ve en las propias cifras del canal. La Autoridad del Canal de Suez contó 166 portacontenedores de más de 130.000 toneladas que cruzaron el canal entre julio y septiembre, frente a 16 en el mismo trimestre de 2025. CMA CGM describió Suez el 13 de octubre como una “ruta permanente y sostenible”, según la versión de Daily News Egypt. Freightos informó el 6 de octubre de que Premier Alliance, “la última de las tres alianzas que se resistía”, y MSC reanudaban este mes algunos tránsitos por el mar Rojo.
Las tarifas siguen altas. Freightos dice que los precios Asia–Europa siguen por encima de $3000 por FEU en las dos rutas principales, “cerca de un 70% más altos que el año pasado”. Asia–Mediterráneo subió un 7%, hasta $3800 por FEU, en la semana anterior a la actualización de Freightos del 13 de octubre, después de que algunas navieras anunciaran subidas para octubre.
Transmisión
Freightos da la lectura directa. Los tránsitos por el mar Rojo son “un factor, aunque la caída de la demanda tras la temporada alta es el factor más importante” detrás del descenso de las tarifas al contado desde julio. Añade que la escalada entre Arabia Saudí y los hutíes “puede aumentar la probabilidad de nuevos ataques en el mar Rojo”. Donde la escalada sí tocó los fletes fue en el aire: los ataques con misiles contra Riad cerraron el aeropuerto, y “algunas aerolíneas extranjeras” suspendieron sus servicios, aunque Arabia Saudí no es un gran centro de trasbordo de carga aérea.
Inferencia de Valtor Esta es una inferencia de Valtor, no una afirmación de ninguna fuente. El 1 de octubre describimos la vuelta de las navieras a Suez como una apuesta por la lista de objetivos declarada por los hutíes, que solo nombraba el transporte saudí. La quincena puso a prueba esa apuesta y, en cada informe de incidente concreto que pudimos comprobar, se sostuvo: los hutíes apuntaron a aeropuertos e instalaciones petroleras saudíes, no a barcos. La apuesta descansa ahora también en la guerra en tierra. Reuters señala que una costa en manos del Gobierno haría más difícil que los hutíes perturbaran el transporte marítimo, pero que “aún podrían atacar barcos con drones desde posiciones más al norte de la costa y en el interior”. El propio comunicado de la coalición ya cuenta el transporte comercial entre los objetivos de los hutíes.
Hay una segunda razón por la que las navieras pueden seguir navegando. Freightos señala que cargadores y navieras “están entrando en la temporada de licitaciones de los contratos marítimos anuales de 2027”. Cada ruta por Suez añade capacidad efectiva a un mercado que ya llega a esas negociaciones a la baja.
Inferencia de Valtor Un escenario, planteado como especulación: si un barco no saudí es atacado en el sur del mar Rojo durante la temporada de licitaciones, las decisiones de ruta se revierten deprisa, y la caída de las tarifas de las últimas 13 semanas se convierte en la base de un fuerte repunte de los contratos Asia–Europa.
Qué vigilar
- Los informes de UKMTO en el sur del mar Rojo. El primer ataque contra un buque mercante no saudí rompería la premisa de la lista de objetivos sobre la que se construye la vuelta a Suez.
- La tarifa Shanghái–Róterdam de Drewry. Las navieras prevén subir las tarifas FAK en la segunda mitad de octubre. Una subida sin ningún incidente en el mar significa política de precios de las navieras; una subida tras un incidente significa riesgo.
- Las cotizaciones del seguro de guerra para barcos no saudíes. La última cifra de Reuters, del 25 de septiembre, era del 0,2–0,3% del valor de un petrolero para barcos sin relación con Arabia Saudí. Un movimiento hacia el nivel de los vinculados a Arabia Saudí, cerca del 3%, llegaría antes que cualquier cambio de ruta.
Conclusión
La guerra en la orilla oriental del mar Rojo se agravó con fuerza, y el mercado de contenedores siguió bajando. Nuestra lectura de la quincena, con los informes que pudimos comprobar, es que eso refleja adónde fueron los misiles, no complacencia. La vuelta a Suez depende ahora de dos cosas: que los hutíes mantengan a los barcos fuera de su lista de objetivos, y que el Gobierno conserve la costa que dice haber tomado.
Actualización, 17 de octubre
Desde que se escribió esto se han movido tres cosas. Ninguna rompe la premisa.
- Las tarifas cambiaron de rumbo. El índice de Drewry subió un 3%, hasta $4485 por contenedor de 40 pies, el 15 de octubre, y Shanghái–Róterdam subió un 6%, hasta $3522. “Tras 13 semanas consecutivas de caídas, las tarifas de la ruta Asia-Europa han subido esta semana”, dijo Drewry. Las navieras intentan llevar las tarifas FAK Asia–Europa a $4500–$4800 por contenedor de 40 pies desde el 19 de octubre, añadió, mientras “la reanudación de los tránsitos por el canal de Suez” añade capacidad. Según la prueba que fijamos arriba, una subida sin incidentes en el mar se lee como política de precios de las navieras.
- La vuelta creció. La capacidad de portacontenedores que cruzó el canal de Suez promedió 753.000 TEU por semana en las dos primeras semanas de octubre, frente a 1.457.000 TEU en las mismas semanas de 2023, informó BIMCO el 14 de octubre a partir de datos de Clarksons Research. Desde que empezaron los ataques hutíes, dijo, “es la primera vez que los tránsitos superan el 50% de los niveles previos a la crisis”.
- La guerra se acercó a la costa. El 16 de octubre dos misiles cayeron en el aeropuerto de Adén. El departamento de seguridad de Adén culpó a los hutíes, que no reivindicaron de inmediato el ataque. La coalición liderada por Arabia Saudí dijo haber interceptado un misil balístico que se dirigía a Yanbu, el puerto saudí de exportación de crudo en el mar Rojo, según Reuters.
Cifras de esta pieza
Las que el texto menciona en la misma forma aparecen también en el margen, a su lado.
- $4351 por contenedor de 40 pies, -2% en la semanaÍndice compuesto WCI de Drewry. Drewry
- $3337 por contenedor de 40 pies, -2%; 13.ª caída semanal en Asia–EuropaWCI de Drewry, Shanghái–Róterdam. Drewry
- $3260/FEU, -2–3% en la semanaFreightos Asia–norte de Europa. Freightos
- 166 (16 un año antes)Grandes portacontenedores por Suez, jul–sep. Autoridad del Canal de Suez, vía Daily News Egypt
- 4 más (AE5, AE11, AE12, ME2), primeras salidas desde el 19 de septiembreServicios Gemini devueltos a Suez. Maersk y Hapag-Lloyd, vía WorldCargo News
Fuentes
- Reuters, las fuerzas apoyadas por Arabia Saudí reivindican el control del estrecho de Bab el-Mandeb, 5 de octubre de 2026 (vía gCaptain)
- Reuters, Arabia Saudí ataca objetivos hutíes mientras se agrava la guerra del mar Rojo, 13 de octubre de 2026 (vía gCaptain)
- Ship & Bunker, UKMTO informa de una explosión cerca de un buque frente a Yemen, 5 de octubre de 2026
- Bloomberg, el Brent se mantiene entre las tensiones de Oriente Medio, 13 de octubre de 2026 (vía Rigzone)
- Reuters, primas de riesgo de guerra para petroleros vinculados a Arabia Saudí, 25 de septiembre de 2026 (vía Insurance Journal)
- Reuters, las exportaciones de crudo de Oriente Medio superan los niveles de antes de la guerra pero aumentan los ataques, 5 de octubre de 2026 (vía gCaptain)
- Bloomberg, alcanzada la sede de Aramco mientras los hutíes intensifican sus ataques, 14 de octubre de 2026 (vía Rigzone)
- Windward, sala de situación de la guerra de Irán (informes de incidentes; último dato del mar Rojo, 17 de septiembre de 2026)
- Maersk, actualización del mercado de Asia-Pacífico, octubre de 2026 (7 de octubre)
- WorldCargo News, Maersk y Hapag-Lloyd aumentan sus rutas por Suez, 15 de septiembre de 2026
- Drewry, World Container Index, 8 de octubre de 2026
- Freightos, Premier Alliance se suma a la vuelta al mar Rojo, actualización del 6 de octubre de 2026
- Freightos, los ataques perturban la carga aérea saudí y se desploman las tarifas aéreas China–Europa, actualización del 13 de octubre de 2026
- Daily News Egypt, CMA CGM sigue volviendo al canal de Suez, 14 de octubre de 2026
- Drewry, World Container Index, 15 de octubre de 2026
- BIMCO, los tránsitos de portacontenedores por el canal de Suez superan el 50% de los niveles previos a la crisis, 14 de octubre de 2026
- Reuters, misiles contra el aeropuerto de Adén, 17 de octubre de 2026 (vía Jerusalem Post)
Archivado en Mar Rojo.
¿Ves una cifra que parece errónea? Envía una corrección. Cómo se gestionan las correcciones.
Recíbelo por correo
Nuevos análisis y notas, como mucho una vez por semana. La dirección no se usa para nada más y basta una respuesta para darte de baja. Aviso de privacidad.