Análisis, 7 min de lectura
Washington dice que controla Ormuz. Los productores del Golfo pagan el paso de todos modos.
Los volúmenes de crudo están cerca de los niveles de antes de la guerra y los futuros rondan los $106. Los ataques de Irán se están pagando en otra parte: en fletes récord de petroleros, en descuentos sobre el crudo del Golfo y en barcos que se dan la vuelta antes de Fujairah.
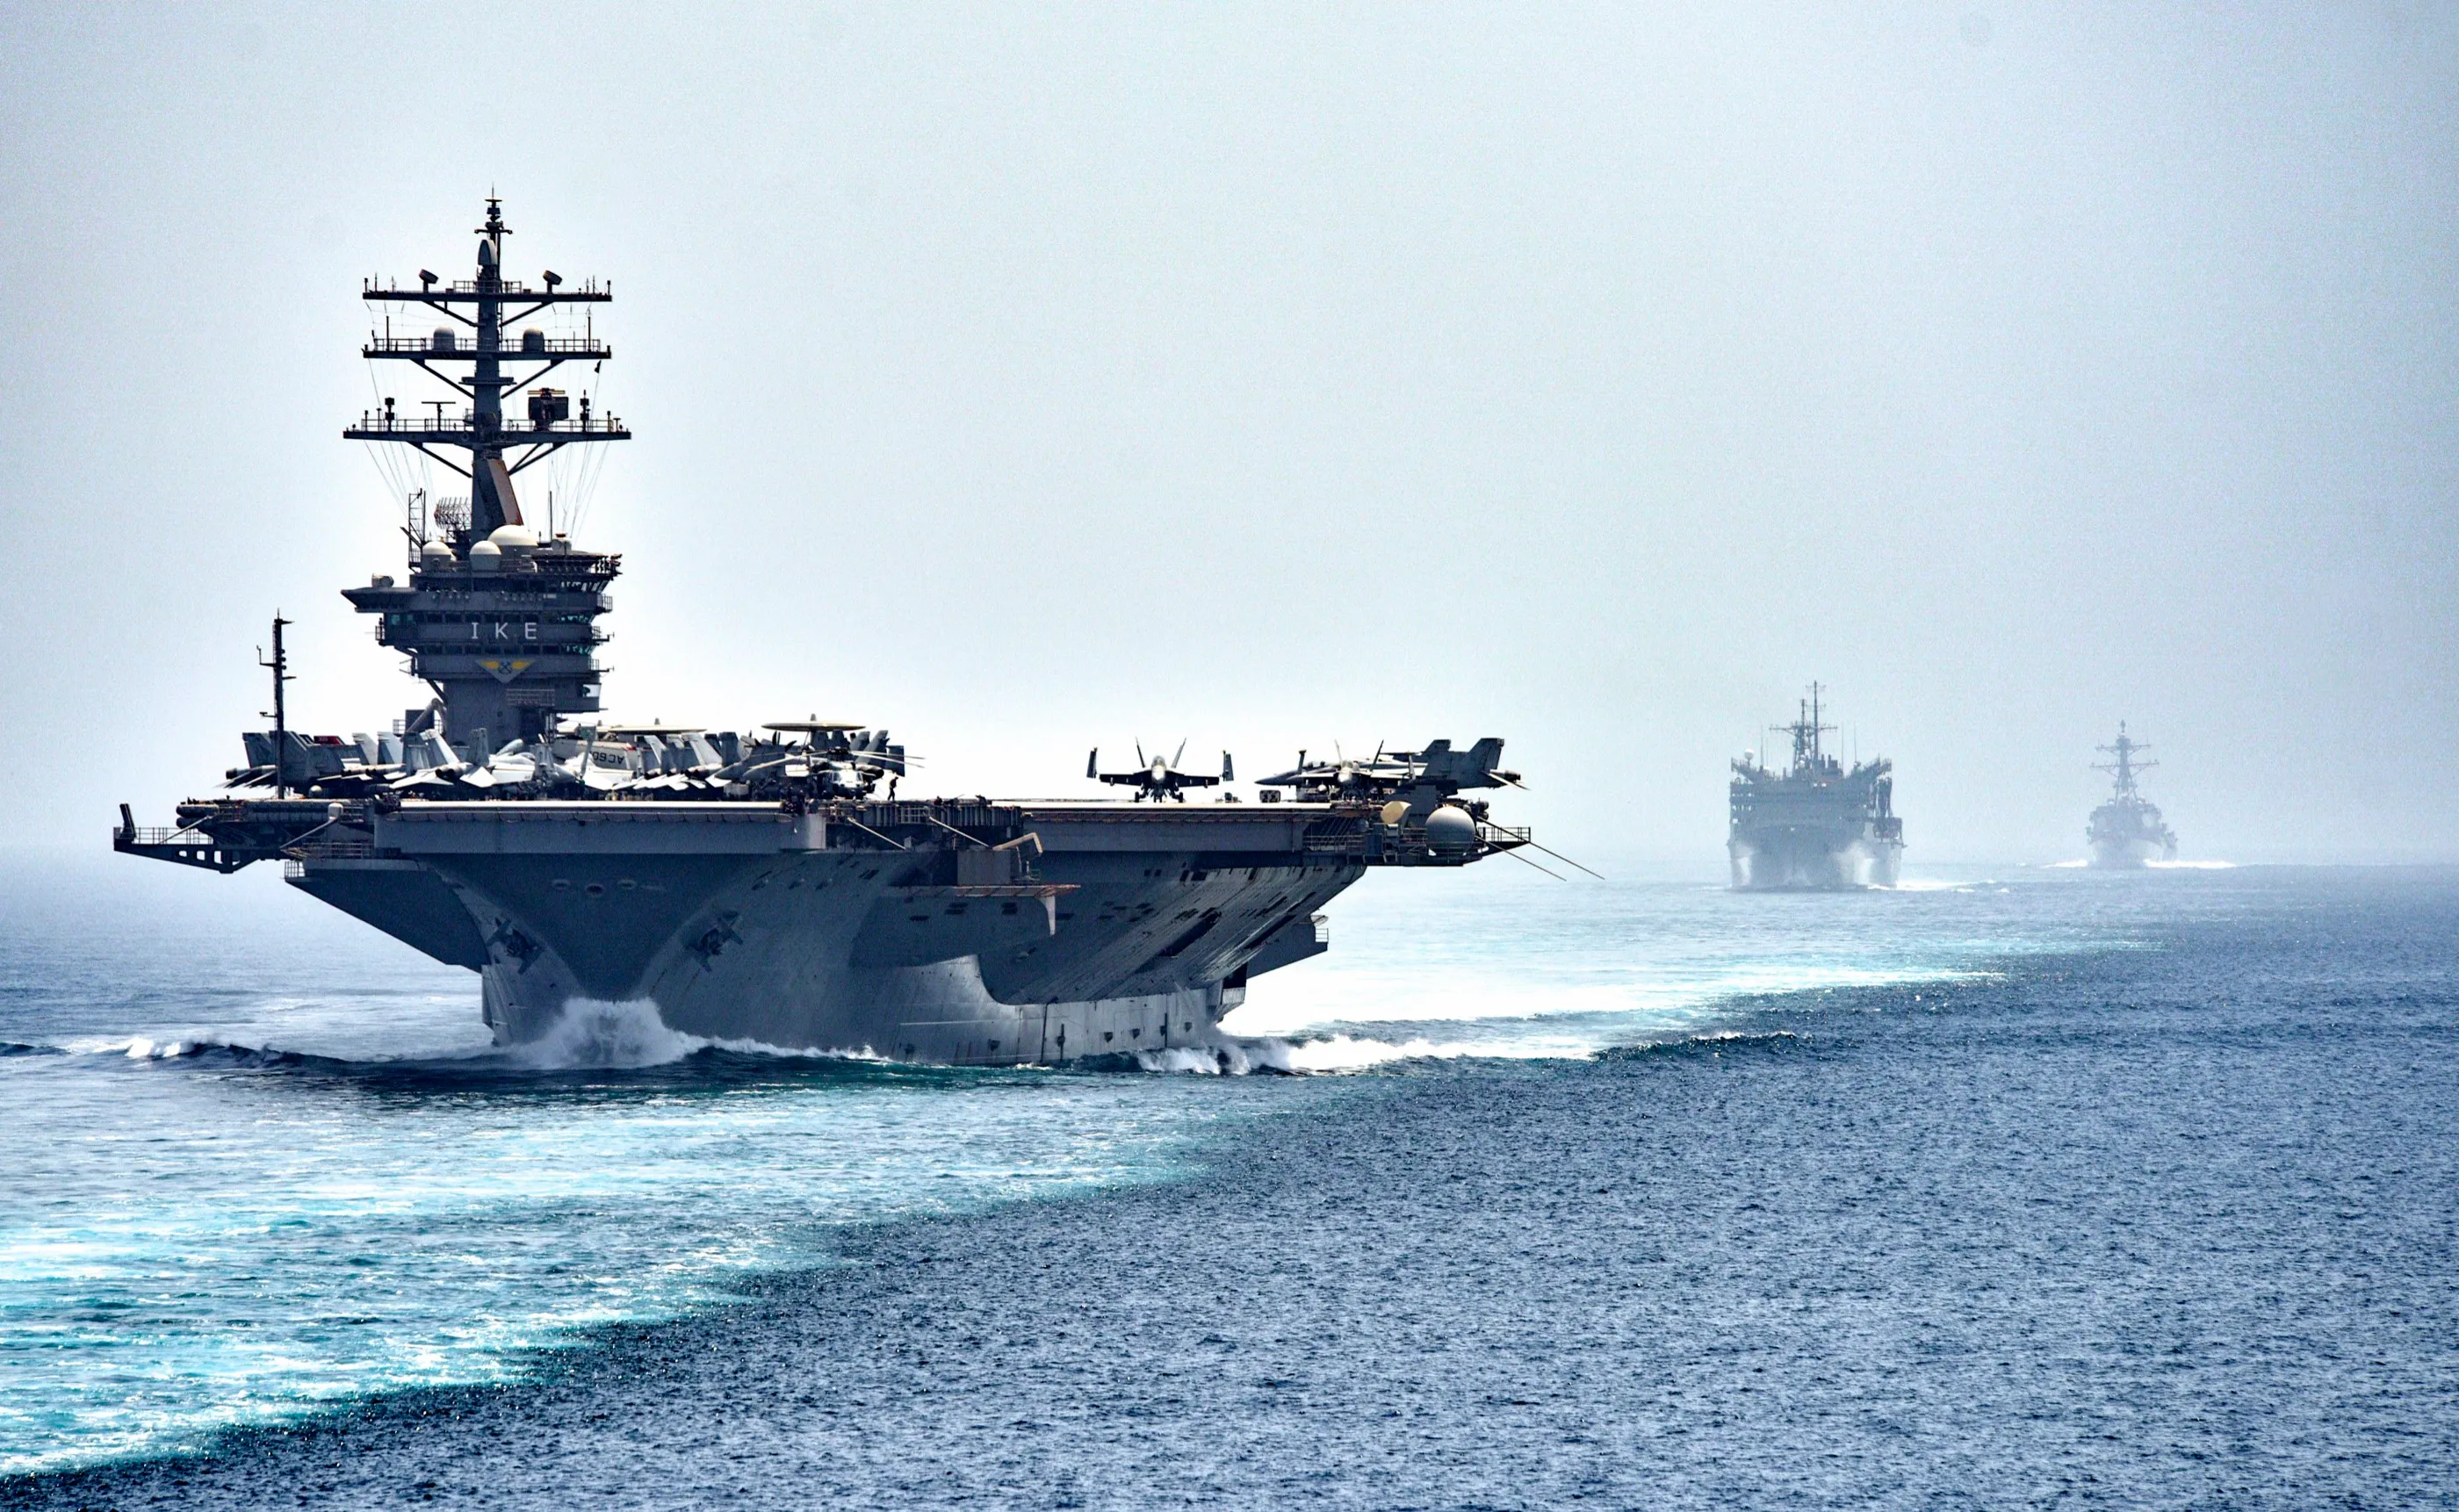
El USS Dwight D. Eisenhower, el USNS Arctic y el USS Nitze cruzan el Estrecho de Ormuz, julio de 2016. U.S. Navy, Dominio público.
El 13 de octubre el Mando Central de EE. UU. dijo que “las fuerzas estadounidenses y sus socios regionales controlan claramente el Estrecho de Ormuz”, y que el día anterior había ayudado a pasar por él más de 19 millones de barriles de crudo. Ese mismo día el portacontenedores GFS Pride, con bandera de Singapur, fue alcanzado en el estrecho. Se hundió; sus 21 tripulantes fueron evacuados. Las dos cosas pueden ser ciertas. El control de Washington mantiene el petróleo en movimiento. No abarata el paso, y el coste del paso es donde están cayendo los ataques de Irán.
Qué ha pasado
Los ataques aumentaron en cuanto aumentó el tráfico. El 1 de octubre el superpetrolero kuwaití Kazimah III habría sido alcanzado en el estrecho y se incendió. El 5 de octubre Reuters informó de que UKMTO había registrado “al menos un ataque diario en el Estrecho de Ormuz o en el golfo de Adén desde el 2 de octubre”. El 7 de octubre un petrolero fue alcanzado a 51 millas náuticas de Catar, el primer ataque fuera del estrecho desde el 9 de septiembre, según Windward. El 11 de octubre se informó de seis barcos alcanzados en un solo día, cinco petroleros y un portacontenedores, y el Joint Maritime Information Center mantuvo su nivel de amenaza en “GRAVE”.
Después llegaron los portacontenedores. La Autoridad Marítima y Portuaria de Singapur dijo que el GFS Pride fue alcanzado por “proyectiles desconocidos” el 13 de octubre, y el GFS Giselle, del mismo armador, al día siguiente. Irán ha afirmado, sin pruebas, que el GFS Pride chocó con una mina. El seguimiento de petroleros de Bloomberg, publicado el 13 de octubre, mostraba que al menos 10 superpetroleros y varios Suezmax que se dirigían a Fujairah se habían “detenido o dado la vuelta” en los últimos días.
Estados Unidos mantiene su propio bloqueo en el otro extremo. El Mando Central dijo el 10 de octubre que había inutilizado un cuarto buque comercial desde que reanudó el bloqueo de los puertos iraníes el 14 de julio, y que había obligado a dar la vuelta a 135.
Las cifras
Exportaciones de crudo de Oriente Medio, media de 7 días 18,5 millones de b/d (media previa a la guerra: 18 millones de b/d) . Kpler, vía Reuters En volumen, la recuperación es real. La media de siete días de Kpler de las exportaciones de crudo de Oriente Medio era de 18,5 millones de barriles diarios el 1 de octubre, frente a una media previa a la guerra de 18 millones, según Reuters. Vortexa sitúa los flujos de septiembre desde el Golfo, sin contar Irán, en el 81% de los niveles previos a la guerra: el 91% en crudo y condensado y el 60% en productos refinados.
Tránsitos por Ormuz, datos de orientación de la Armada de EE. UU. Unos 29 al día (unos 138 históricamente) . JMIC, vía gCaptain La forma en que se mueven esos barriles, no. El JMIC, citando datos de orientación al transporte marítimo de la Armada de EE. UU., contó unos 29 tránsitos diarios en las 72 horas hasta el 11 de octubre, frente a una media histórica de unos 138, y señaló que el seguimiento independiente veía “bastantes menos”. Volúmenes casi normales con una fracción de los tránsitos normales es el aspecto que tiene la lanzadera de escoltas y trasbordos de barco a barco fuera del estrecho.
Tarifa de VLCC Oriente Medio–China Unos 1,39 millones de dólares al día (unos 60.000 dólares de media en 2025) . Bloomberg, vía Rigzone Peso del flete en el coste del crudo del Golfo Más del 25–30% (1–3% normalmente) . Windward El precio de cada carga se ha disparado. Bloomberg situó el coste de fletar un superpetrolero de Oriente Medio a China en “cerca de 1,39 millones de dólares al día” el 14 de octubre. El año pasado promedió cerca de 60.000 dólares al día. Bloomberg calcula la subida desde antes de la guerra en “casi el 540%”, frente a cerca del 40% del Brent. Windward estima que el flete supone ahora más del “25-30% del coste de la materia prima” en el crudo del Golfo, frente al 1–3% normal. El seguro de riesgo de guerra en Ormuz cotizaba entre el 6% y el 9% del valor del barco a finales de septiembre, la última cifra que encontramos. Maersk cobra ahora 1000 dólares por contenedor en cualquier barco que cruce Ormuz.
Los futuros del Brent liquidaron por encima de $106 el 14 de octubre. El Brent fechado, la referencia física del mar del Norte, estaba cerca de $130 el día anterior, según Bloomberg.
Transmisión
El coste del paso no aparece sobre todo en el precio de los futuros. Aparece en tres sitios.
Arab Light saudí para Asia, precio oficial de noviembre $5 por debajo de la referencia, un mínimo de seis años . Bloomberg, vía Rigzone El primero es el precio del vendedor. Saudi Aramco rebajó el Arab Light para los compradores asiáticos en noviembre a $5 por debajo de su referencia, un mínimo de seis años, mientras los productores del Golfo “compiten por cuota de mercado”. Al principio de la guerra cobraba una prima récord de $19,50. Windward dice que le han contado que las petroleras nacionales pagan a los petroleros 50 millones de dólares por tránsito para llegar a los puntos de trasbordo frente a Fujairah y Omán, y ofrecen descuentos de $35 por barril sobre los precios oficiales. Esas cifras no están confirmadas, y las tratamos como tales.
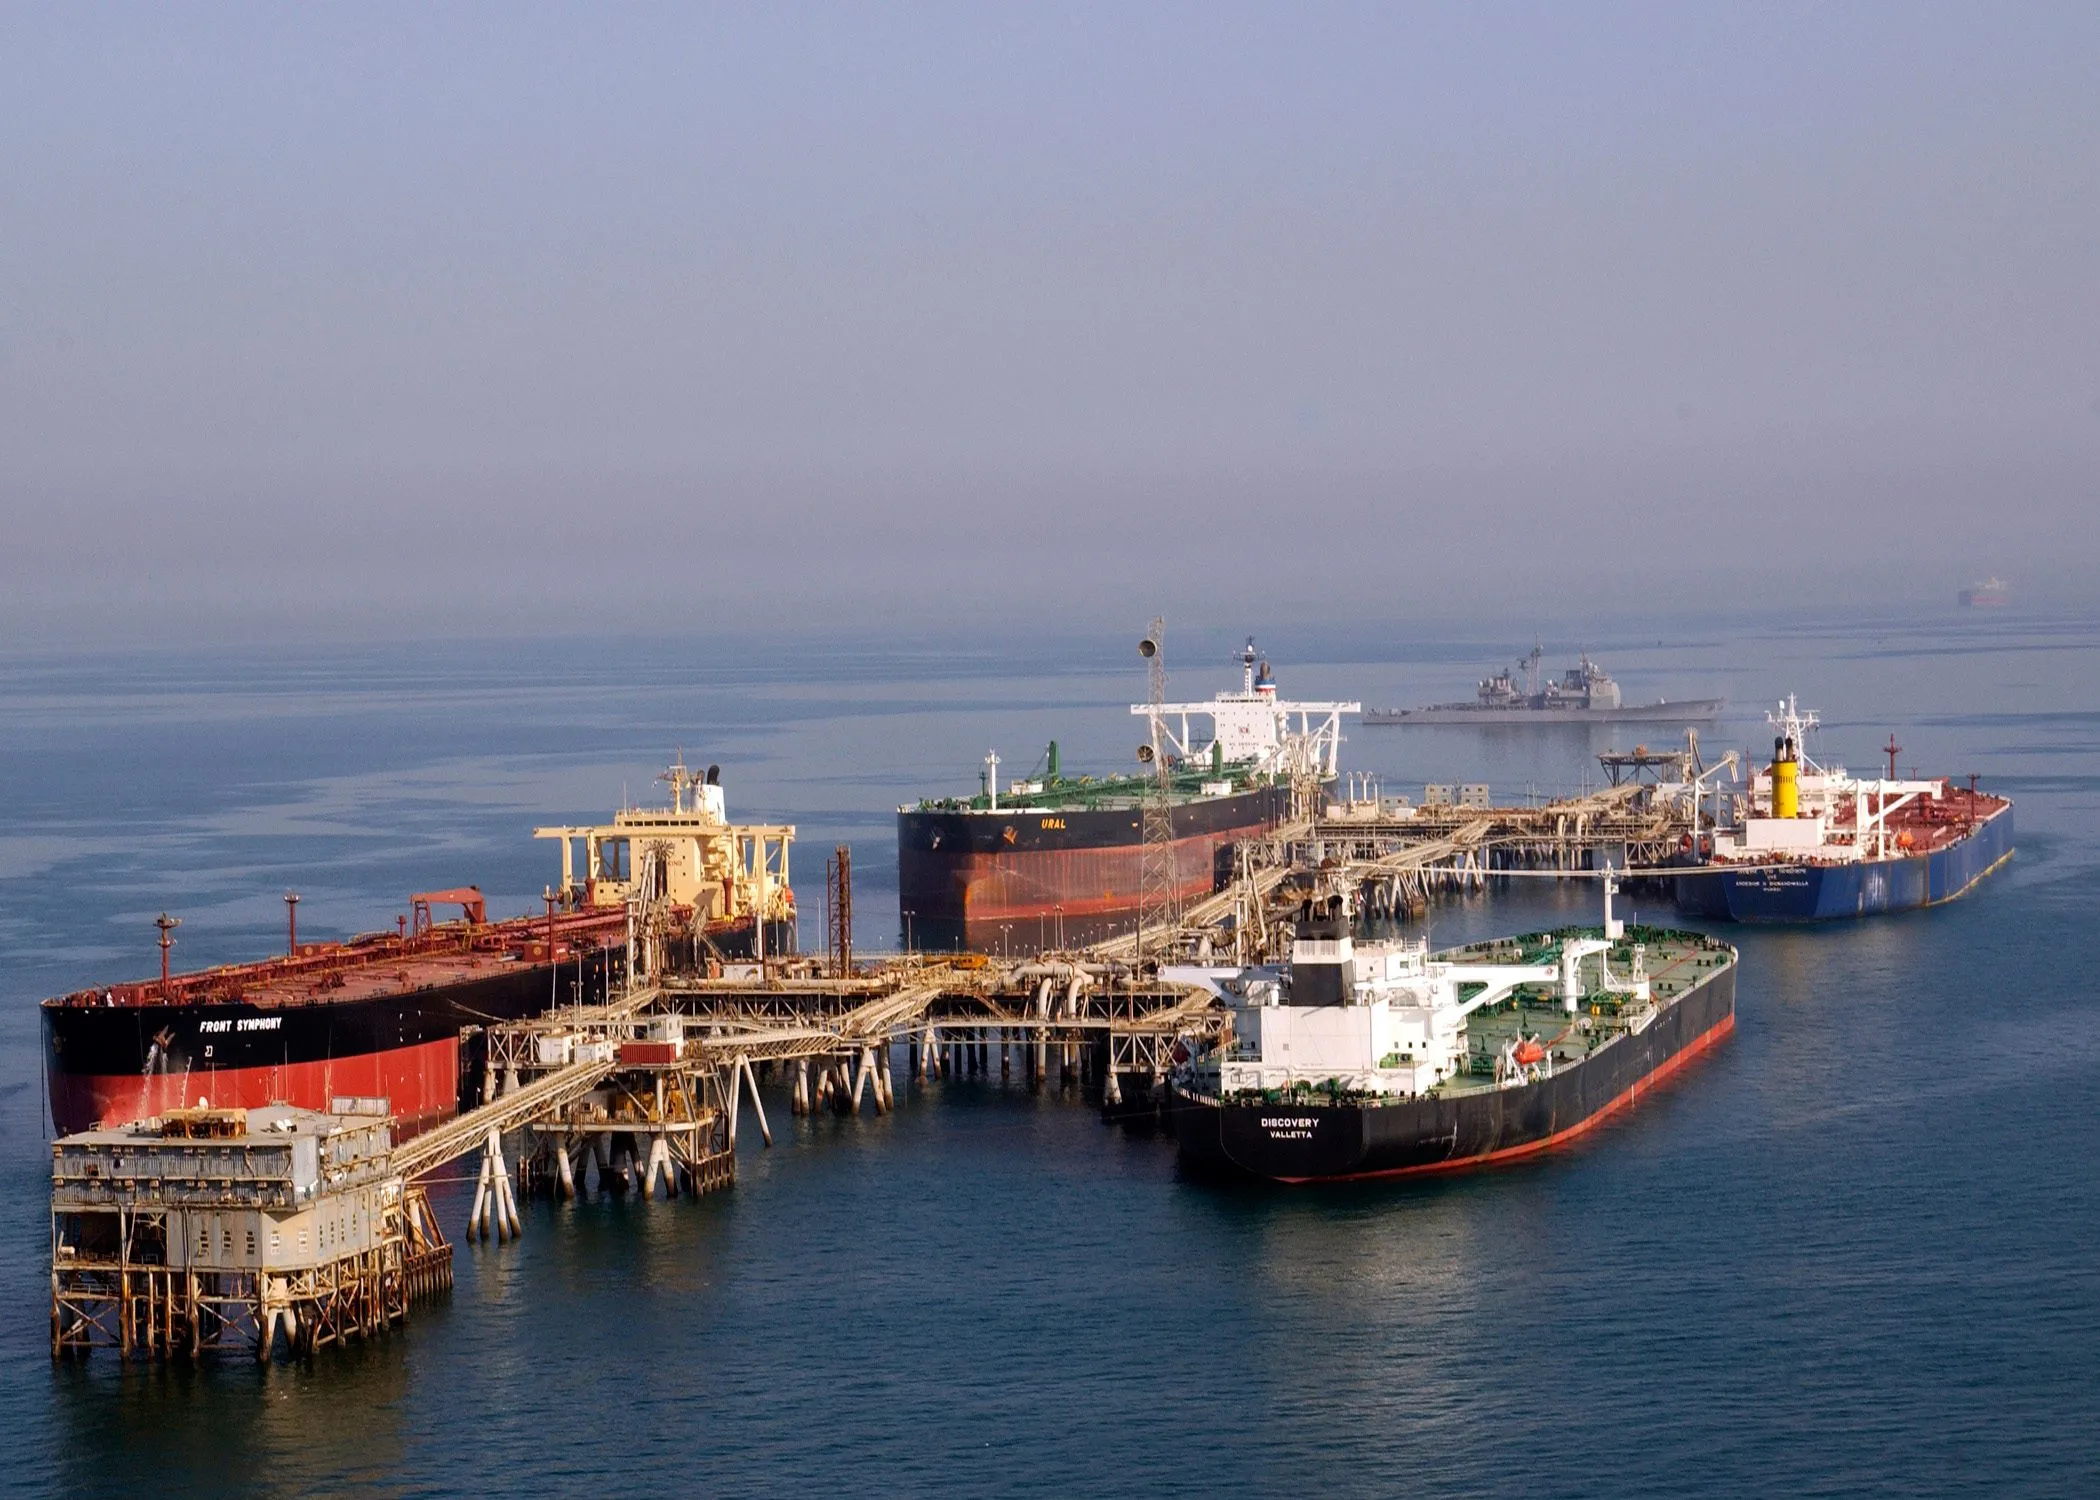
El segundo es el barco. Los armadores dispuestos a asumir el riesgo cobran fletes récord. Los que no, se dan la vuelta: los VLCC vacíos que se quedaron antes de Fujairah son el extremo receptor del sistema de lanzadera.
El tercero es la ruta del comprador. Los petroleros vinculados a Japón, que evitaron la región durante siete meses, han vuelto a cargar allí, fuera del estrecho: un superpetrolero cargó crudo omaní en Mina al Fahal, y se esperaban al menos otros dos en Fujairah, según Bloomberg el 13 de octubre. Hidenori Watanave, de la Universidad de Tokio, que sigue los barcos, dijo a Bloomberg que unos costes menores son probablemente uno de los motivos, porque la carga directa evita tasas y retrasos adicionales.
Inferencia de Valtor Esta es una inferencia de Valtor, no una afirmación de ninguna fuente. Irán no necesita cerrar Ormuz para hacer daño a sus vecinos. Le basta con que cada cruce sea caro e incierto. Con estas cifras, la renta del petróleo del Golfo está pasando de los productores a los armadores y las aseguradoras, mientras la referencia que citan los titulares se queda cerca de $100. La devaluación del 13% de Irak el 7 de octubre es un lugar donde esa transferencia ya ha aflorado.
Qué vigilar
- La llegada de superpetroleros a Fujairah. Si los giros que siguió Bloomberg el 13 de octubre duran una segunda semana, el sistema de barco a barco pierde capacidad receptora y la recuperación del volumen se estanca.
- Los precios oficiales de venta saudíes de diciembre, que se publican a principios de noviembre. Un descuento mayor de $5 para Asia mostraría que los productores absorben más coste del paso.
- Las navieras de contenedores. Un segundo hundimiento pondría a prueba si sobreviven el recargo de 1000 dólares de Maersk y, en general, los servicios de contenedores del Golfo.
Conclusión
Washington ha hecho Ormuz transitable. Irán lo ha hecho caro. El mercado de futuros descuenta lo primero; los productores del Golfo, con descuentos, y los armadores, con fletes récord, viven lo segundo.
Actualización, 18 de octubre
Desde que se escribió esto se han movido tres cosas. Afinan la premisa más que cambiarla.
- La afirmación de control y el recuento se separaron. El 16 de octubre el jefe del Mando Central, el almirante Brad Cooper, dijo que “el Estrecho de Ormuz lo controlan Estados Unidos y nuestros socios regionales, no Irán”, con unos 400 tránsitos mercantes en los siete días anteriores. El informe semanal de UKMTO contó 254 tránsitos en los siete días hasta el 14 de octubre, cerca de un 70% por debajo de los niveles previos al conflicto. Solo 42 se vieron en el AIS. Los otros 212 procedían de tránsitos facilitados comunicados por EE. UU., que según UKMTO “no pueden verificarse de forma independiente por ahora”. Cooper no dio las fechas detrás de su cifra.
- El recuento de ataques es un mínimo. UKMTO registró 12 ataques en su último periodo, 10 de ellos en el estrecho, y dijo que la mayoría de los barcos atacados se niegan a informarle. Tiene conocimiento de otros incidentes que no puede verificar. El 17 de octubre la Guardia Revolucionaria de Irán dijo que dos petroleros cargados habían chocado con minas en el estrecho. Reuters no informó de ninguna confirmación independiente ni nombró ningún barco.
- El flete bajó de su pico. Las tarifas de superpetroleros del golfo de Omán a China cayeron esta semana a unos 776 en la escala Worldscale, desde un récord de 841, según los datos del Baltic Exchange que publicó Reuters. Matthew Wright, de Kpler, lo atribuyó a una demanda más débil en la ruta “desde los nuevos ataques”; Michael Ryan, de Sparta, señaló que EE. UU. habla de suavizar las sanciones a algunos petroleros de la flota en la sombra.
Inferencia de Valtor Nuestra lectura, que es una inferencia: un paso cuyo tráfico no puede verificarse y cuyos ataques no se comunican se valora en el peor de los casos. Ese es el coste que describe esta pieza. Una caída del flete por un menor volumen exportado no es un alivio para los productores. Es el paso dejando fuera de precio algunos barriles.
Cifras de esta pieza
Cada una aparece también en el margen, junto al párrafo que la menciona.
- Unos 1,39 millones de dólares al día (unos 60.000 dólares de media en 2025)Tarifa de VLCC Oriente Medio–China. Bloomberg, vía Rigzone
- Más del 25–30% (1–3% normalmente)Peso del flete en el coste del crudo del Golfo. Windward
- 18,5 millones de b/d (media previa a la guerra: 18 millones de b/d)Exportaciones de crudo de Oriente Medio, media de 7 días. Kpler, vía Reuters
- Unos 29 al día (unos 138 históricamente)Tránsitos por Ormuz, datos de orientación de la Armada de EE. UU.. JMIC, vía gCaptain
- $5 por debajo de la referencia, un mínimo de seis añosArab Light saudí para Asia, precio oficial de noviembre. Bloomberg, vía Rigzone
Fuentes
- Reuters, las exportaciones de crudo de Oriente Medio superan los niveles de antes de la guerra pero aumentan los ataques, 5 de octubre de 2026 (vía gCaptain)
- Reuters, los flujos de petróleo del Golfo suben al 81% del ritmo previo a la guerra en septiembre, 6 de octubre de 2026 (vía gCaptain)
- Windward, los ataques a petroleros se extienden más allá del Estrecho de Ormuz mientras se disparan los fletes en el Golfo, 8 de octubre de 2026
- gCaptain, más petroleros alcanzados en Ormuz mientras EE. UU. ataca un buque de carga, 11 de octubre de 2026
- gCaptain, nuevos informes revelan otros cinco barcos alcanzados cerca de Ormuz, 12 de octubre de 2026
- Bloomberg, los superpetroleros se apartan del centro de trasbordo de petróleo del Golfo por los ataques de Irán, 13 de octubre de 2026 (vía gCaptain)
- gCaptain, se hunde un portacontenedores mientras los ataques en Ormuz se descontrolan, 14 de octubre de 2026
- Bloomberg, se hunde un portacontenedores en el Estrecho de Ormuz, 15 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo sube mientras crecen los riesgos para el suministro mundial, 14 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo baja al recuperarse los flujos de Oriente Medio, 7 de octubre de 2026 (vía Rigzone)
- Bloomberg, los superpetroleros que corren hacia Oriente Medio agravan la escasez de barcos, 8 de octubre de 2026 (vía Rigzone)
- Bloomberg, el petróleo cae por el recorte de precios saudí, 5 de octubre de 2026 (vía Rigzone)
- Bloomberg, los petroleros vinculados a Japón vuelven a Oriente Medio, 13 de octubre de 2026 (vía Rigzone)
- Reuters, primas de riesgo de guerra para petroleros vinculados a Arabia Saudí, 25 de septiembre de 2026 (vía Insurance Journal)
- gCaptain, se espesa la niebla de guerra en Ormuz mientras UKMTO dice que la mayoría de los ataques a barcos no se comunican, 16 de octubre de 2026
- Reuters, los fletes de superpetroleros bajan desde máximos históricos, 16 de octubre de 2026 (vía gCaptain)
- Reuters, la Guardia Revolucionaria iraní dice que dos petroleros chocaron con minas en el Estrecho de Ormuz, 17 de octubre de 2026 (vía gCaptain)
- Maersk, actualización operativa de Oriente Medio, 7 de octubre de 2026
Archivado en Guerra de Irán.
¿Ves una cifra que parece errónea? Envía una corrección. Cómo se gestionan las correcciones.
Recíbelo por correo
Nuevos análisis y notas, como mucho una vez por semana. La dirección no se usa para nada más y basta una respuesta para darte de baja. Aviso de privacidad.