Nota, 2 min de lectura
El mejor trimestre de las navieras de contenedores ya ha pasado
Los beneficios del segundo trimestre se apoyaron en la perturbación. La vuelta a Suez está liberando capacidad en un mercado con casi 14 millones de TEU en cartera de pedidos.
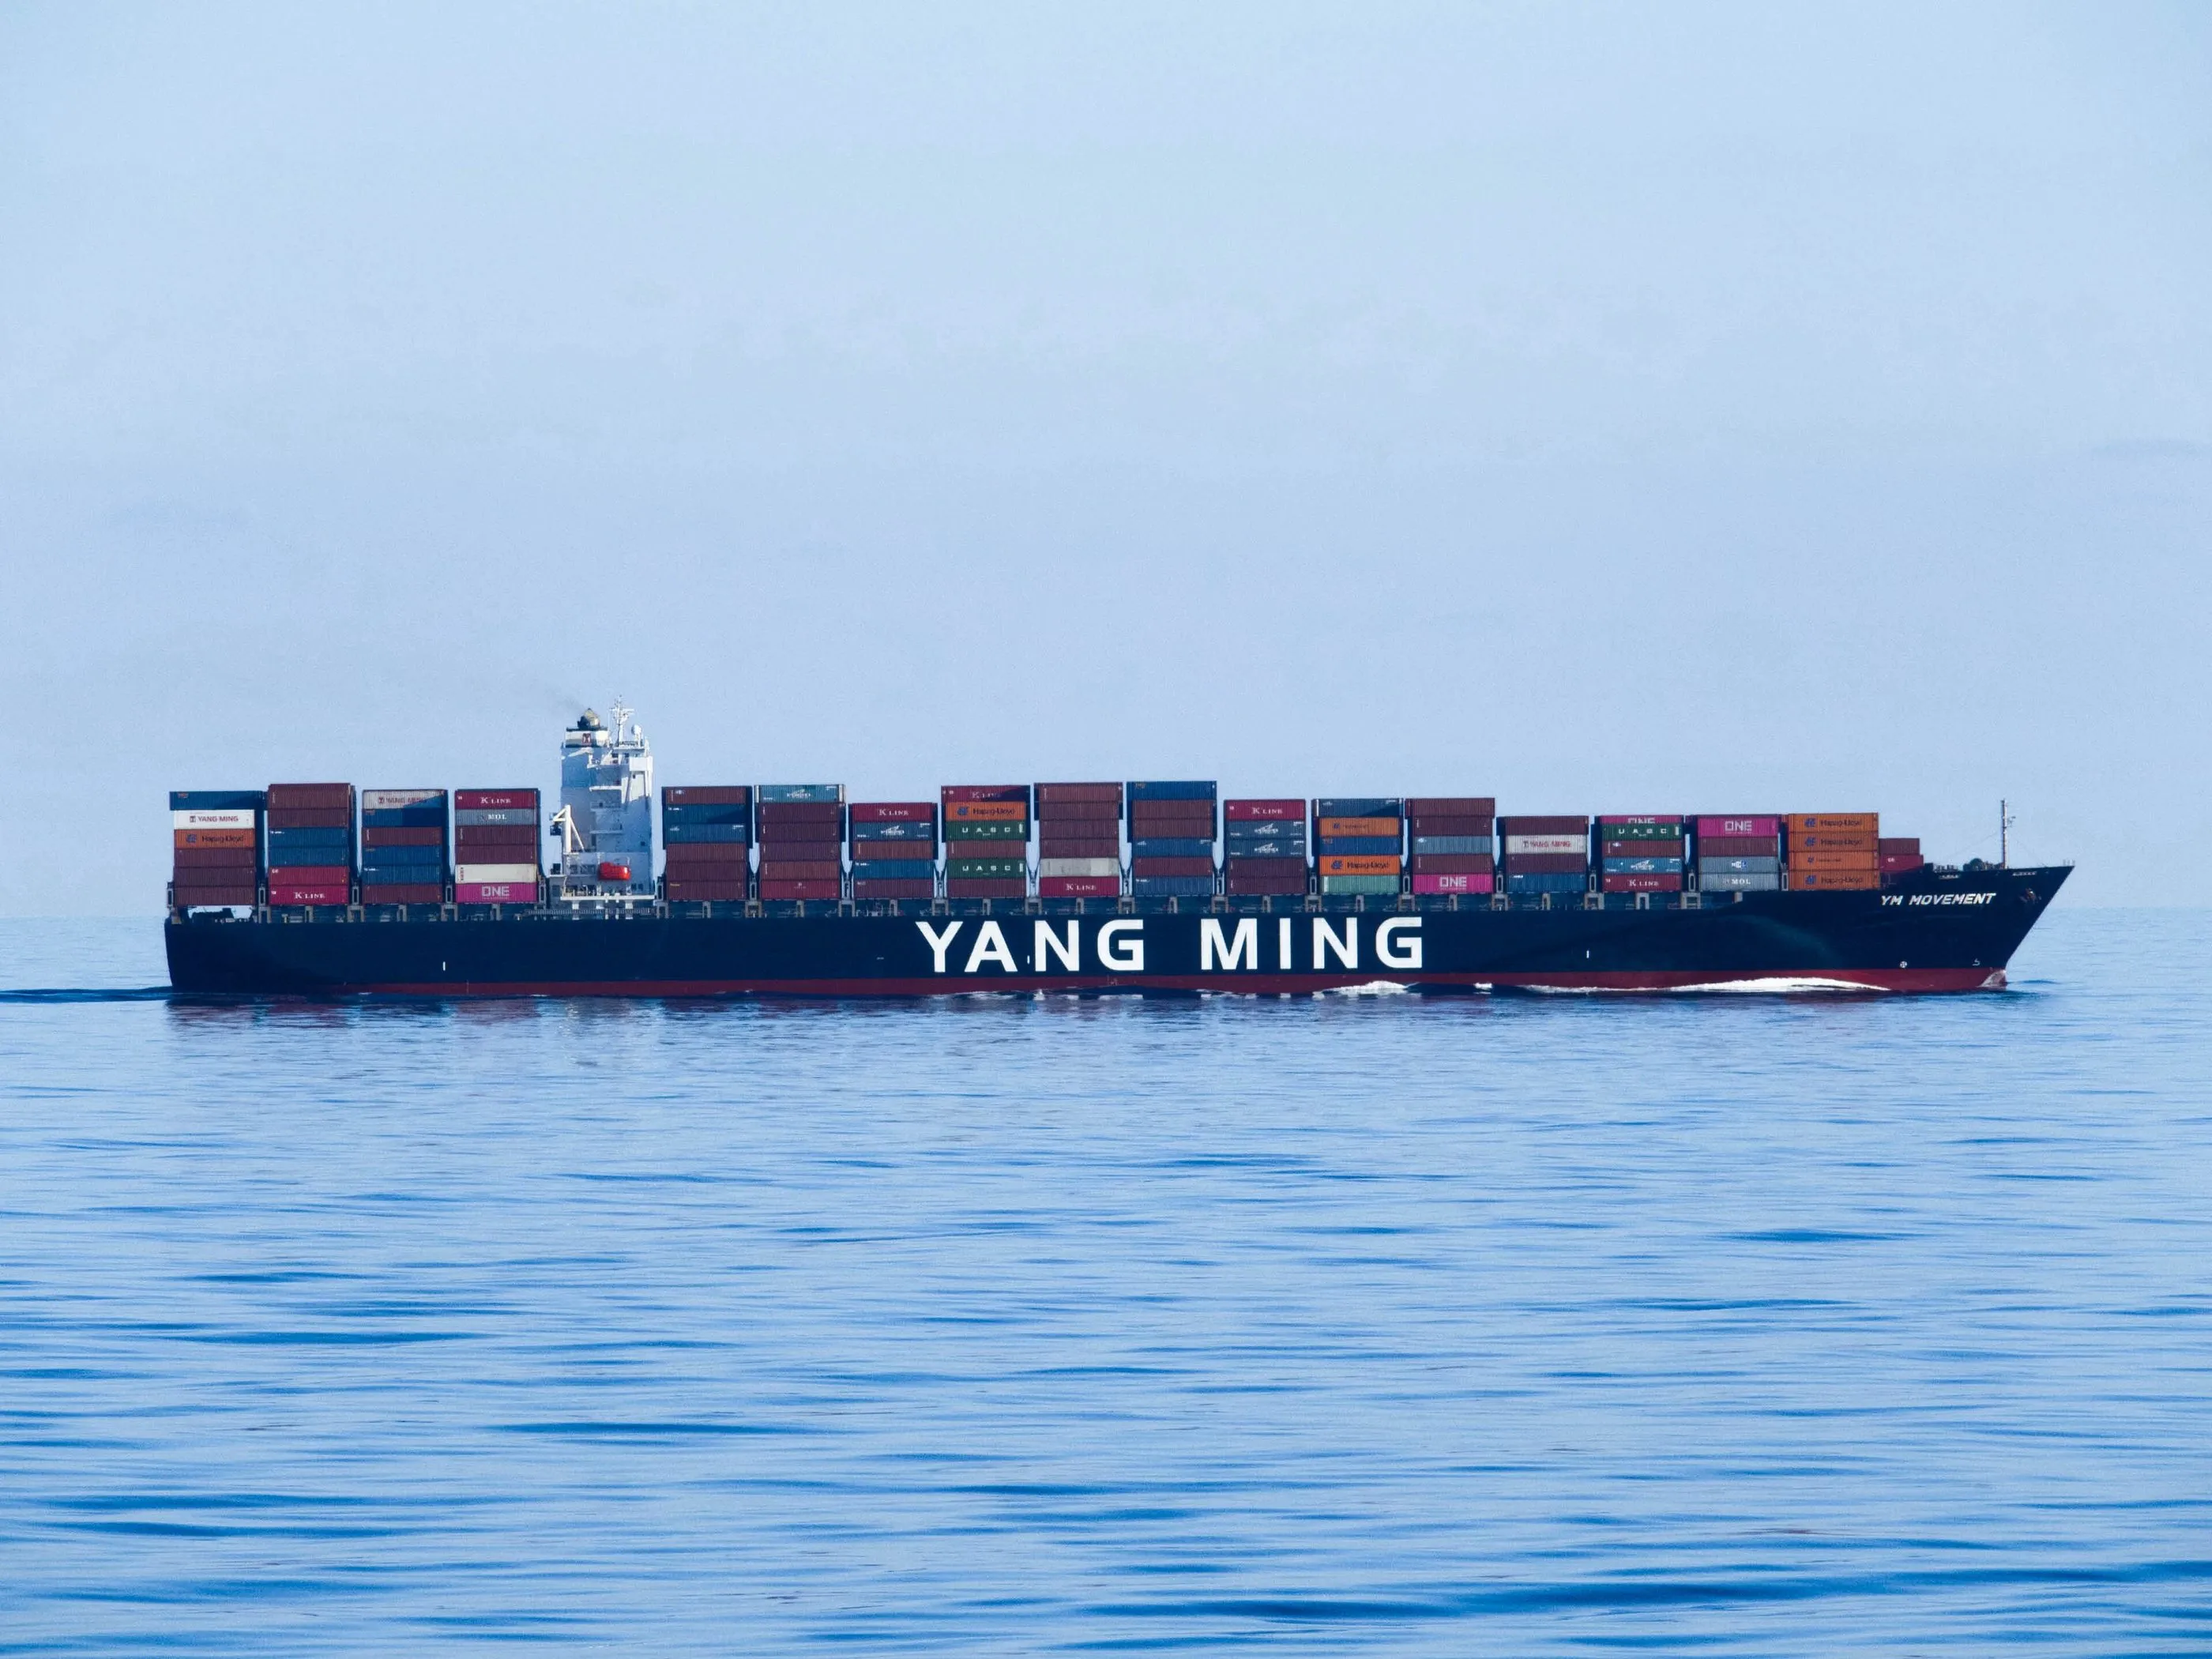
Un portacontenedores de Yang Ming en el Mediterráneo, rumbo al canal de Suez, octubre de 2018. RH, CC BY-SA 4.0.
EBIT de Maersk Ocean, segundo trimestre 935 millones de dólares (229 millones un año antes) . WorldCargoNews La división Ocean de Maersk ganó 935 millones de dólares antes de intereses e impuestos en el segundo trimestre, frente a 229 millones un año antes y una pérdida de 192 millones de dólares en el primer trimestre. Las ocho navieras que publicaron su EBIT sumaron 2.690 millones de dólares, un 58% más, según las cifras de Sea-Intelligence recopiladas por WorldCargoNews. CMA CGM lo atribuyó a “mayores volúmenes transportados y fletes más fuertes en medio de las perturbaciones geopolíticas”.
World Container Index de Drewry $4468 por contenedor de 40 pies, -1% en la semana . Drewry, vía DCN La perturbación se está deshaciendo ahora a través de las propias decisiones de ruta de las navieras. Drewry contó que los tránsitos por el canal de Suez pasaron de 41 en la semana 37 a 48 en la semana 38, “añadiendo capacidad efectiva a la ruta Asia-Europa”. Su World Container Index bajó un 1%, hasta $4468 por contenedor de cuarenta pies, el 24 de septiembre, con Shanghái-Róterdam un 4% más bajo, en $3485. Drewry espera que las tarifas sigan bajando porque “la recuperación de la capacidad efectiva pesa más que las salidas canceladas”, incluso con siete salidas canceladas para la semana siguiente, frente a tres.
Detrás de la capacidad que vuelve hay una gran cartera de pedidos. Alphaliner cuenta casi 14 millones de TEU encargados, cerca de dos quintos de una flota de 34,8 millones de TEU. Sea-Intelligence estima que los retrasos siguen inmovilizando cerca del 5% de la capacidad de alta mar, 1,7 millones de TEU, que vuelve al mercado a medida que se alivia la congestión.
Inferencia de Valtor Nuestra lectura, que es una inferencia: el segundo trimestre se ganó con la capacidad que absorbía el largo rodeo por el cabo de Buena Esperanza. Cada servicio que vuelve a Suez devuelve parte de esa capacidad al mercado mientras llegan los barcos nuevos. Las salidas canceladas son la primera defensa de las navieras, y las propias cifras de Drewry dicen que todavía no bastan.
Qué vigilar
- Los resultados del tercer trimestre, los primeros que incluyen la vuelta a Suez de septiembre.
- Las salidas canceladas. Drewry espera que se cancelen 58 de las 712 salidas este-oeste entre el 28 de septiembre y el 1 de noviembre, un 8%. Una proporción creciente significaría que las navieras defienden las tarifas inmovilizando barcos.
La perturbación que hizo el segundo trimestre es la que la vuelta a Suez está terminando. Los cargadores lo ven primero en las tarifas. Los accionistas lo verán en las cifras del tercer trimestre.
Cifras de esta pieza
Las que el texto menciona en la misma forma aparecen también en el margen, a su lado.
- 935 millones de dólares (229 millones un año antes)EBIT de Maersk Ocean, segundo trimestre. WorldCargoNews
- $4468 por contenedor de 40 pies, -1% en la semanaWorld Container Index de Drewry. Drewry, vía DCN
- Casi 14 millones de TEU, dos quintos de la flotaCartera de pedidos de portacontenedores. Alphaliner, vía Middle East Observer
Fuentes
- WorldCargoNews, las grandes navieras informan de una fuerte recuperación de beneficios en el segundo trimestre de 2026, 28 de agosto de 2026
- DCN, World Container Index de Drewry, 24 de septiembre de 2026
- Middle East Observer, la vuelta a Suez podría convertir la escasez de capacidad del transporte de contenedores en exceso, 28 de septiembre de 2026
Archivado en Mar Rojo.
¿Ves una cifra que parece errónea? Envía una corrección. Cómo se gestionan las correcciones.
Recíbelo por correo
Nuevos análisis y notas, como mucho una vez por semana. La dirección no se usa para nada más y basta una respuesta para darte de baja. Aviso de privacidad.